Aucune banque ne propose systématiquement le meilleur crédit immobilier à tous les primo-accédants. Le Crédit Agricole, la Caisse d’Épargne, la Banque Populaire et SG (Société Générale) sont quatre établissements à consulter pour un premier achat en France. Mais la meilleure proposition dépend de votre apport, de vos revenus, du logement acheté et des aides auxquelles vous pouvez prétendre.
Pour départager ces établissements, comparez le coût complet du financement, et pas uniquement le taux affiché. Une offre intégrant un prêt à taux zéro (PTZ) peut notamment modifier le résultat. Voici comment identifier les propositions intéressantes et choisir celle qui correspond à votre projet.
Quelles banques consulter pour un premier achat ?
Pour rechercher un premier crédit, vous pouvez interroger trois réseaux à titre d’exemples documentés. Leur présence ici indique des pistes de demande, non des conditions plus avantageuses que celles d’autres banques :
- Crédit Agricole : son information dédiée à la primo-accession en fait une piste pour présenter votre situation et demander l’étude de votre capacité d’emprunt et des aides envisageables, sans garantie d’un meilleur taux.
- Caisse d’Épargne : sa documentation sur le PTZ invite à demander une simulation intégrant ce prêt si votre logement et votre situation y donnent droit ; elle ne démontre pas une offre globalement moins chère.
- Banque Populaire : les conditions peuvent différer selon la banque régionale ; une ancienne promotion régionale, détaillée plus bas, illustre un mécanisme, mais ne prouve pas l’existence d’une offre identique aujourd’hui.
- SG : la banque présente des prêts immobiliers à taux fixe ainsi que le PTZ, sous conditions d’éligibilité. Elle constitue donc une autre piste pour faire étudier un premier achat et demander une proposition associant, lorsque le projet le permet, un crédit principal et un prêt aidé. L’intérêt de cette proposition doit être évalué sur son coût complet et ses conditions de remboursement.
Cette sélection n’est pas un classement. Une banque qui propose un dispositif intéressant ne fournit pas nécessairement le crédit le moins cher pour votre situation. Il faut obtenir des propositions portant sur le même projet avant de les départager.
Pour situer les taux du marché, le baromètre CAFPI de novembre 2026 indique, dans sa mise à jour du 4 novembre, des taux moyens obtenus de 3,61 % sur 20 ans et de 3,75 % sur 25 ans, hors assurance, auprès de sa clientèle financée. Ce sont des observations issues des dossiers du courtier, et non des taux garantis aux primo-accédants ou des offres attribuables à chacune de ces banques.
Ces moyennes ne préjugent pas de votre offre individuelle : l’assurance et les frais devront aussi entrer dans la comparaison.
Pourquoi le taux d’appel ne suffit pas à départager les banques
Un taux promotionnel très bas attire naturellement l’attention. Pourtant, il peut s’appliquer à une petite partie du montant emprunté, tandis que le reste du financement est soumis à d’autres conditions.
Un exemple historique illustre ce mécanisme : la Banque Populaire Bourgogne Franche-Comté a proposé une offre primo-accédant à 1,99 %, limitée à 10 % du montant emprunté, avec un plafond de 25 000 €. Cette offre était valable jusqu’au 31 décembre 2025 : elle ne doit pas être considérée comme disponible en novembre 2026. La présentation commerciale de cette ancienne formule la décrivait comme non cumulable avec le PTZ, tandis que ses mentions légales évoquaient plus largement une non-cumulabilité avec certaines autres offres. Cette indication concernait cette offre régionale expirée, pas l’ensemble des financements Banque Populaire.
L’enseignement reste utile : si une tranche promotionnelle ne couvre qu’une fraction du prêt, son taux ne représente pas celui de l’ensemble du financement. Le coût des autres tranches doit également être examiné.
Pour évaluer une proposition, regardez son taux annuel effectif global (TAEG). Il intègre les intérêts et les frais obligatoires pris en compte dans le calcul réglementaire, notamment les coûts concernés d’assurance, de garantie, de dossier et d’intermédiaire. Le fonctionnement du TAEG est détaillé par le ministère de l’Économie.
Dans le cas d’un financement composé de plusieurs prêts, examinez aussi le coût et les mensualités de l’ensemble du montage. Comparer le TAEG d’une seule tranche avec celui d’un prêt complet serait trompeur. Pour approfondir, consultez les méthodes permettant de calculer le coût total de votre crédit immobilier.
Le PTZ peut-il rendre une offre plus intéressante ?
Oui, lorsqu’il est accessible à votre projet, le prêt à taux zéro peut changer l’intérêt financier d’une proposition. Ce crédit sans intérêts ni frais de dossier finance une partie de l’acquisition d’une résidence principale. Il doit être complété par un autre financement.
Depuis le 1er avril 2025, le dispositif est ouvert, sous conditions, aux appartements et aux maisons neuves sur l’ensemble du territoire français. Cette extension est prévue jusqu’au 31 décembre 2027. Pour un logement ancien avec travaux, l’éligibilité suppose notamment une localisation en zone B2 ou C et des travaux éligibles représentant au moins 25 % du coût total de l’opération à financer, sous réserve des autres conditions, dont les exigences d’amélioration énergétique.
Le type de logement compte donc dans votre recherche de financement. Pour comprendre ce choix en amont, vous pouvez examiner les différences entre acheter dans le neuf ou l’ancien.
L’accès au PTZ dépend également de vos ressources, du projet immobilier et de votre situation. En principe, il faut ne pas avoir été propriétaire de sa résidence principale au cours des deux années précédant l’offre de prêt, sous réserve des exceptions prévues. Les conditions officielles du PTZ permettent de vérifier ces critères.
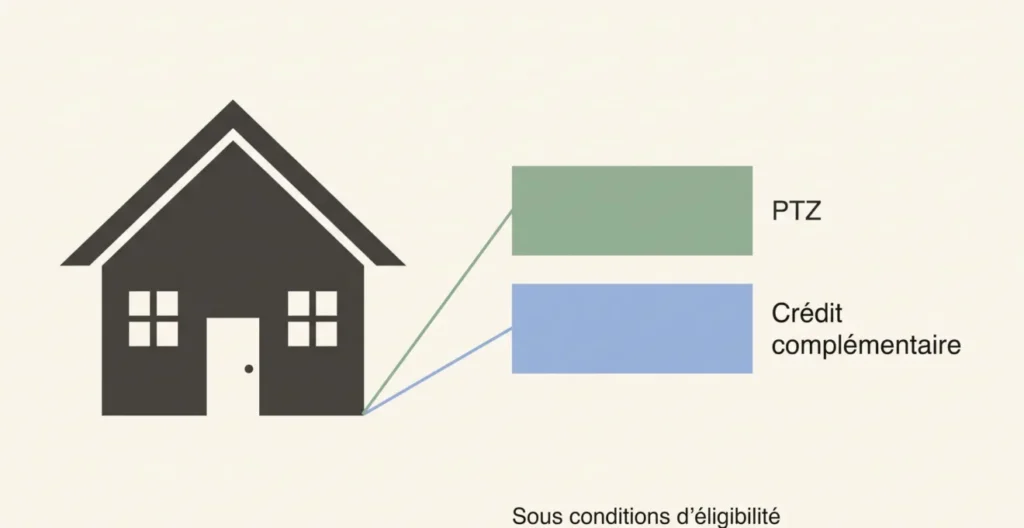
Pourquoi cela change-t-il la comparaison bancaire ? Parce qu’une partie de votre financement peut être obtenue sans intérêts, tandis que les autres emprunts conservent leur propre taux et leur calendrier de remboursement. Le résultat dépend donc du montant du PTZ accordé, du coût du crédit complémentaire et de l’évolution des mensualités pendant toute la durée du montage.
Si vous êtes éligible, examinez les coûts et les échéanciers complets d’un montage avec PTZ, ainsi que ceux d’un financement sans PTZ lorsqu’une comparaison pertinente est disponible. Chez SG, par exemple, le PTZ présenté aux primo-accédants doit obligatoirement être complété par un autre prêt. Pour apprécier la proposition, demandez donc le détail des remboursements de chaque crédit et le montant cumulé des mensualités à chaque période. Une banque affichant un taux nominal légèrement inférieur sur son crédit principal n’est pas automatiquement la moins coûteuse au total.
Quels critères conditionnent votre accord de prêt ?
Même avec un taux attractif, votre financement doit être accepté par l’établissement prêteur. Les banques examinent notamment vos revenus, vos charges, vos crédits existants, votre apport et votre capacité à supporter les futures mensualités.
Le cadre du Haut Conseil de stabilité financière (HCSF) prévoit normalement :
- Un taux d’effort maximal de 35 %, assurance emprunteur comprise.
- Une durée maximale de 25 ans, avec des possibilités encadrées de différé et de dérogation.
Ces paramètres, présentés dans les règles HCSF, organisent les pratiques d’octroi. Ils ne constituent pas un droit automatique au crédit : une banque peut refuser un dossier qui respecte pourtant ces seuils.
L’apport personnel peut faciliter la demande, notamment en réduisant le montant à emprunter. Il n’existe toutefois pas d’obligation légale générale imposant un apport pour déposer une demande de crédit immobilier. Chaque banque reste libre d’en exiger un selon son analyse du dossier.
Préparez donc des informations financières cohérentes et demandez aux établissements d’étudier votre situation réelle, plutôt que de vous fier uniquement à une estimation théorique de capacité d’emprunt.
Comment comparer trois propositions bancaires ?
Pour déterminer quelle banque propose le financement le plus intéressant, vous pouvez solliciter plusieurs simulations personnalisées auprès des établissements cités : Crédit Agricole, Caisse d’Épargne, Banque Populaire et SG. L’objectif est de recueillir au moins trois propositions comparables pour votre projet. Un courtier peut aussi vous aider à effectuer cette mise en concurrence.
- Fixez les mêmes hypothèses : montant à financer, apport, durée souhaitée et caractéristiques du logement.
- Demandez une proposition détaillée : obtenez les conditions du financement et, au stade prévu, la fiche d’information standardisée européenne (FISE), qui facilite la comparaison.
- Vérifiez le financement global : faites intégrer le PTZ si vous êtes éligible, avec le détail des autres prêts.
- Comparez les frais et les échéances : examinez le coût total, les mensualités, les garanties et les conditions contractuelles.
Voici les éléments à relever pour chaque proposition :
| Critère | Ce qu’il faut comparer |
|---|---|
| TAEG | Coût annuel effectif du crédit, selon le périmètre correspondant |
| Coût total | Intérêts, assurance et frais pris en compte sur le financement complet |
| Mensualités | Montant et évolution des remboursements selon les périodes |
| PTZ éventuel | Montant, conditions et calendrier avec les prêts complémentaires |
| Assurance et garantie | Coût, conditions et garanties associées au financement |
| Souplesse du contrat | Modulation des échéances, différés possibles et indemnités de remboursement anticipé |
Pour lire ces éléments ensemble, rapprochez le montant total remboursé et les frais sur le périmètre complet de chaque financement. Repérez ensuite les périodes où les mensualités changent, notamment lorsqu’un PTZ commence à être remboursé après un différé : la mensualité la plus contraignante doit rester supportable. Comparez aussi les coûts d’assurance et de garantie selon les conditions de chaque proposition. Le TAEG d’une tranche ne se confond pas avec celui d’un montage, et les TAEG de plusieurs prêts ne s’additionnent pas.
La FISE permet de rapprocher les caractéristiques des propositions. Pour aller plus loin, il est utile de décrypter une offre de prêt immobilier avant de vous engager.
Ne retenez pas automatiquement le crédit dont la première mensualité est la plus faible : une durée plus longue ou un calendrier particulier peut modifier le coût total. Inversement, une offre moins coûteuse sur la durée ne sera pas forcément adaptée si ses mensualités dépassent votre capacité financière. Le meilleur choix doit concilier coût global, échéances supportables et conditions contractuelles.
Pour décider, réunissez au moins trois propositions datées, établies sur les mêmes hypothèses, en faisant étudier votre éligibilité au PTZ et son intégration au financement.
La banque à privilégier sera celle qui vous propose le financement réellement accessible et le mieux adapté à votre premier achat, et non nécessairement celle qui affiche le taux promotionnel le plus bas.